
LMM BLOG
Kapital statt Rente – Freiheit mit Verantwortung
Der Bezug des Pensionskassenguthabens als Kapital bietet bei der Pensionierung grosse Freiheit (in FL/CH möglich). Das Vermögen kann individuell angelegt, für grössere Ausgaben eingesetzt, zur Reduktion einer Hypothek verwendet oder später vererbt werden. Und steuerlich kann ein Kapitalbezug je nach persönlicher Situation Vorteile bieten.
Die Kehrseite der Freiheit
Mit der Auszahlung gehen jedoch auch Verantwortung und Risiken von der Pensionskasse auf den Versicherten über. Aus dem Vorsorgevermögen wird Privatvermögen. Dieses muss so strukturiert werden, dass es über möglicherweise 25 bis 30 Jahre ein verlässliches Einkommen liefert, sprich den Lebensunterhalt sichert. Zu den Herausforderungen zählen vor allem die Anlage- und Langlebigkeitsrisiken.
Der Kapitalbezug liegt im Trend
Der Kapitalbezug aus der beruflichen Vorsorge gewinnt zunehmend an Bedeutung. Gemäss dem Bundesamt für Statistik (BFS) bezogen im Jahr 2024 in der Schweiz 45 % der Neurentner ihre Vorsorgeleistungen ausschliesslich in Kapitalform, 36 % ausschliesslich als Rente und 19 % als Kombination aus Rente und Kapital.
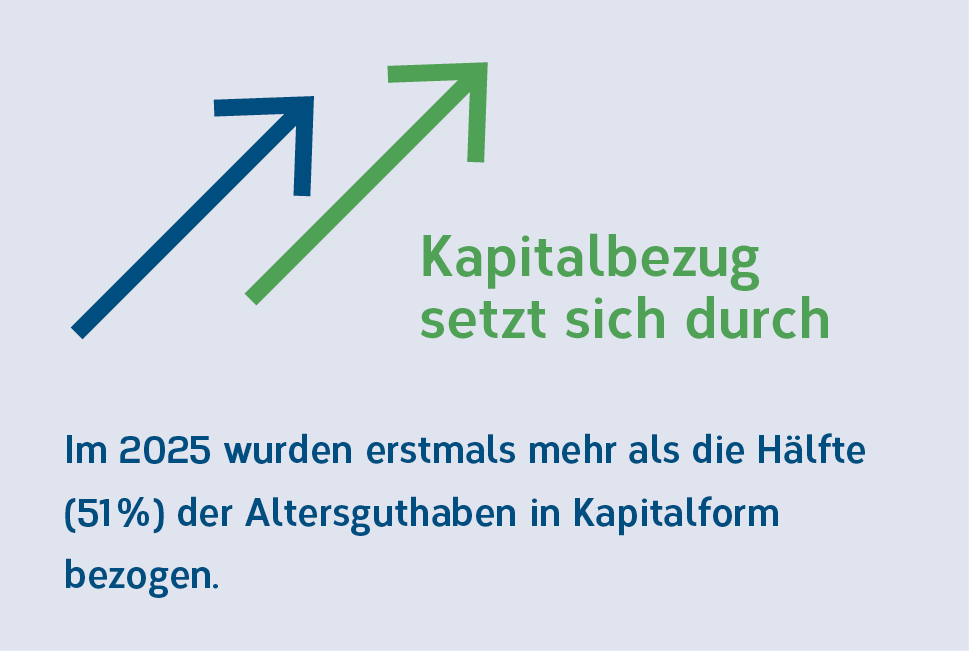
Auch die Swisscanto-Pensionskassenstudie 2026 bestätigt die zunehmende Bedeutung des Kapitalbezugs. Demnach wird inzwischen mehr als die Hälfte der ausbezahlten Altersleistungen in Kapitalform bezogen. Der Kapitalbezug hat damit auch gemessen am ausbezahlten Volumen gegenüber dem Rentenbezug weiter an Bedeutung gewonnen. Bemerkenswert ist, dass sich dieser Trend gemäss der Studie nur teilweise durch die in den vergangenen Jahren gesunkenen Umwandlungssätze erklären lässt. So weisen Pensionskassen mit tieferen Umwandlungssätzen nicht zwangsläufig höhere Kapitalbezugsquoten auf. Dies deutet darauf hin, dass neben finanziellen Rahmenbedingungen insbesondere individuelle Überlegungen eine wichtige Rolle spielen. Dazu zählen der Wunsch nach finanzieller Flexibilität, die Möglichkeit, das Vorsorgevermögen selbst anzulegen oder zu vererben sowie steuerliche und persönliche Aspekte.
Der Entscheid zwischen Kapital- und Rentenbezug wird somit nicht allein durch die Höhe des Umwandlungssatzes bestimmt, sondern wesentlich auch durch die persönlichen Lebensumstände und Präferenzen der Versicherten.
Nicht jeder ist ein erfahrener Anleger
Oft ist es so, dass viele Kapitalbezüger weder über ausreichende Kenntnisse noch über die notwendige Erfahrung verfügen, um ein grosses Vermögen selbst professionell anzulegen. Zu wenig Anlagerisiko kann langfristig zu Kaufkraftverlust und ungenügenden Erträgen führen; zu viel Risiko kann insbesondere bei einer Börsenkorrektur kurz nach der Pensionierung problematisch werden. Neben der finanziellen Risikofähigkeit ist deshalb auch entscheidend, wie gut jemand Kursschwankungen emotional aushält.
Die Wahl des Beraters ist entscheidend
Wer die Vermögensverwaltung nicht selbst übernehmen möchte, ist auf professionelle Verwalter angewiesen. Doch auch hier besteht ein Risiko: Es ist nicht selbstverständlich und zeitintensiv, einen kompetenten, fairen und wirklich unabhängigen Berater zu finden. Entscheidend ist neben der individuellen Beratung auch Transparenz darüber, wie der Berater bezahlt wird, welche Produkte eingesetzt werden und welche möglichen Interessenkonflikte bestehen. Gerade unerfahrene Anleger stehen vor dem Dilemma, dass sie Fachwissen benötigen, um beurteilen zu können, ob die Beratung tatsächlich gut ist.
Kosten nicht unterschätzen
Auch die Kosten der Vermögensanlage spielen eine zentrale Rolle. Verwaltungs-, Beratungs-, Produkt-, Depot- und Transaktionskosten reduzieren die Rendite Jahr für Jahr. Bereits eine jährliche Belastung von 1 Prozent entspricht bei einem Vermögen von einer Million Franken 10 000 Franken pro Jahr. Über Jahr-zehnte verstärkt sich dieser Effekt zusätzlich durch die entgangene Rendite auf die bezahlten Gebühren. Eine einfache, transparente und kostengünstige Anlagestrategie hat deshalb erhebliche Vorteile.
Entscheidend ist eine strukturierte Planung
Ein erfolgreicher Kapitalbezug benötigt mehr als ein gutes Anlageportfolio. Notwendig ist ein langfristiger Finanz- und Entnahmeplan: Welche Ausgaben müssen gedeckt werden? Welche Einnahmen kommen aus AHV und anderen Quellen? Wie viel Liquidität wird benötigt? Wie wird das Vermögen investiert? Was geschieht bei einem Börsencrash? Und wie lange muss das Kapital reichen?
Fazit
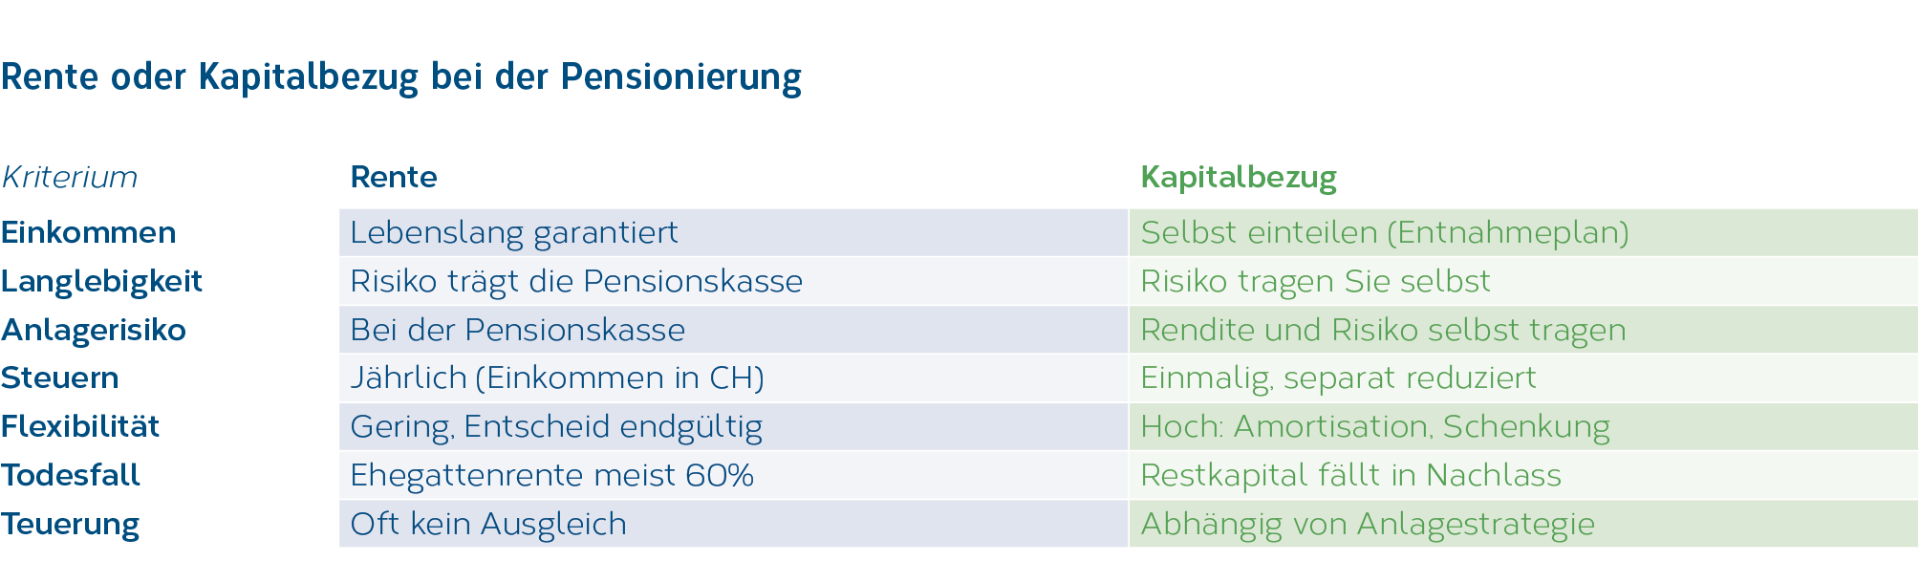
Der Kapitalbezug bietet Freiheit, Flexibilität und die Möglichkeit, Vermögen weiterzugeben. Die Rente bietet dagegen Sicherheit, Einfachheit und ein lebenslanges Einkommen. Wer Kapital bezieht, entscheidet sich deshalb nicht nur für mehr Freiheit, sondern übernimmt auch die Verantwortung für Anlage, Entnahmen, Kosten und Risiken. Für viele Pensionierte kann eine Kombination aus Rente und Kapital ein sinnvoller Mittelweg sein.
LMM KOMPASS
Mit unserem Newsletter informieren wir Sie über die aktuelle Lage an den Finanzmärkten, aktuelle Anlagethemen und die LMM.